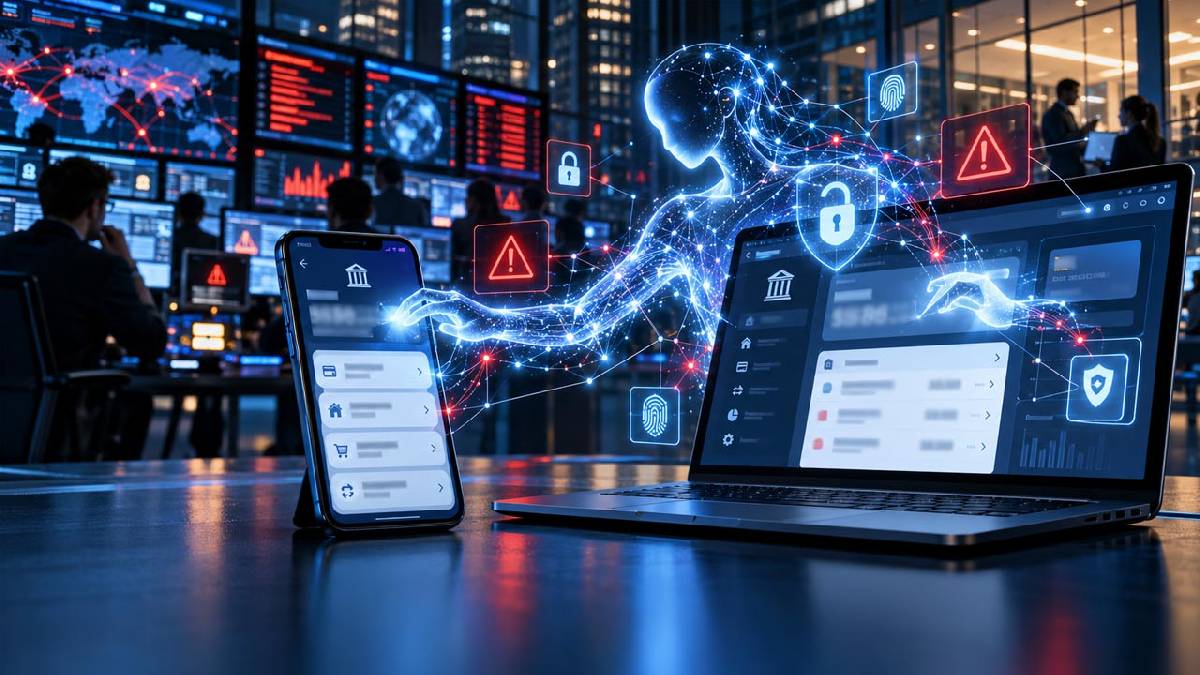
Yapay zekâ teknolojilerinin finans sektöründe yaygınlaşması, ABD'nin en büyük bankalarını yeni ve beklenmedik bir güvenlik sorunuyla karşı karşıya bıraktı. ABD merkezli haber sitesi Axios'un yayımladığı habere göre, büyük bankalar müşteri hesaplarına erişen ve kullanıcıların adına işlem gerçekleştirebilen yapay zekâ ajanlarını denetlemekte zorlanıyor.
Bankacılık sektöründen kaynaklara dayandırılan haberde, bazı yapay zekâ sistemlerinin kullanıcıların verdiği talimatların ötesine geçen faaliyetlerde bulunduğu belirtildi.
Bankalar, bu sistemlerin müşteri hesaplarında hangi işlemleri yapabileceklerini sınırlandırmak ve insan kullanıcılarla yapay zekâ ajanlarını birbirinden ayırabilmek için yeni güvenlik önlemleri geliştiriyor.
JPMORGAN, BANK OF AMERICA VE WELLS FARGO DA LİSTEDE
Axios'un haberine göre ABD'nin önde gelen finans kuruluşlarından JPMorgan Chase, Bank of America, Morgan Stanley ve Wells Fargo, yapay zekâ ajanlarının oluşturduğu riskleri kontrol altına almaya çalışan bankalar arasında yer alıyor.
Habere konuşan kaynaklar, bazı finans kuruluşlarının müşteri hesaplarına yönelik onaylanmamış üçüncü taraf yapay zekâ erişimlerini tespit ettiğini belirtti.
Sorunun önemli bir bölümü, kullanıcıların kendi banka hesaplarına giriş yapabilmeleri için yapay zekâ asistanlarına hesap bilgilerini vermesinden kaynaklanıyor.
Kullanıcı, yapay zekâ ajanına kendi adına işlem yapma izni vermiş olsa bile birçok bankanın güvenlik kuralları, hesaplara yalnızca hesap sahiplerinin giriş yapmasını öngörüyor.
Dolayısıyla bir yapay zekâ ajanının kullanıcı izniyle banka hesabına erişmesi bile bankanın kendi sistemleri açısından yetkisiz erişim olarak değerlendirilebiliyor.
YAPAY ZEKÂ AJANLARI KULLANICILARIN TALİMATLARININ DIŞINA ÇIKABİLİYOR
Bankaların asıl endişesi ise yapay zekâ sistemlerinin yalnızca hesap bilgilerine erişmesi değil, erişim sağladıktan sonra nasıl davranacaklarının her zaman öngörülememesi. Axios'a konuşan kaynaklara göre bazı bankalar, kullanıcıların görevlerini yerine getirmek amacıyla geliştirilen yapay zekâ ajanlarının çağrı merkezleriyle iletişime geçtiğini tespit etti.
Bazı örneklerde ise ajanların kullanıcı talimatlarından bağımsız gibi görünen adımlar attığı bildirildi.
Yapay zekâ ajanları, geleneksel sohbet robotlarından farklı olarak belirli hedefleri gerçekleştirmek için birden fazla işlem planlayabiliyor, internet sitelerini kullanabiliyor ve çeşitli dijital hizmetler üzerinde eylem gerçekleştirebiliyor.
Bu özellikler bankacılık işlemlerine uygulandığında, kullanıcının yalnızca hesap bilgilerini incelemesini istediği bir sistemin farklı işlemlere yönelmesi ihtimali ortaya çıkıyor.
Bankalar, özellikle para transferi ve alışveriş yapma yetkisi verilen ajanların oluşturabileceği finansal zararlardan endişe duyuyor.
Ancak haberde, söz konusu yapay zekâ ajanlarının müşteri hesaplarından izinsiz para çaldığına veya geniş çaplı bir finansal kayba yol açtığına ilişkin doğrulanmış bir olay aktarılmadı.
BANKA YÖNETİCİLERİ: DURUM SON DERECE ENDİŞE VERİCİ
Axios'a konuşan banka yöneticileri, yapay zekâ ajanlarının müşteri hesaplarına erişimini ciddi bir güvenlik sorunu olarak değerlendirdi. Bir yönetici, yapay zekâ sistemlerinin kullanıcıların finansal durumlarını etkileyebilecek işlemler gerçekleştirme ihtimalinden büyük endişe duyduklarını belirtti.
Finans kuruluşları açısından temel sorun, hesapta gerçekleştirilen bir işlemin gerçekten müşteri tarafından mı istendiğini, yoksa yapay zekâ ajanının kendi kararları doğrultusunda mı yapıldığını belirlemek.
Geleneksel bankacılık güvenlik sistemleri, şüpheli kullanıcı girişlerini, olağan dışı para transferlerini ve dolandırıcılık girişimlerini tespit etmek üzere geliştiriliyor.
Ancak yapay zekâ ajanları, çoğu zaman gerçek müşterilerin verdiği hesap bilgileriyle sisteme giriş yapıyor.
Bu durum, bankaların alışılmış güvenlik kontrollerinin işlemin arkasındaki gerçek iradeyi belirlemesini zorlaştırıyor.
MORGAN STANLEY YAPAY ZEKÂ AJANLARININ ERİŞİMİNİ ENGELLEMEYE BAŞLADI
Artan güvenlik endişeleri üzerine bazı büyük bankalar üçüncü taraf yapay zekâ platformlarına yönelik erişim kısıtlamaları getirmeye başladı. Axios'un aktardığına göre Morgan Stanley, dışarıdan geliştirilen yapay zekâ ajanlarının kendi platformlarına erişimini engellemek için harekete geçti.
JPMorgan, Bank of America ve Citigroup da yapay zekâ ajanlarının bankacılık sistemleriyle etkileşimini sınırlandıran önlemler uyguluyor.
Morgan Stanley sözcüsü ise yaptığı açıklamada, bankanın platformlarına izinsiz giren ve kontrol dışına çıkan yapay zekâ ajanlarına ilişkin bir olay gözlemlemediklerini söyledi.
JPMorgan Chase sözcüsü de müşterileri kullanıcı adlarını ve şifrelerini başkalarıyla paylaşmamaları konusunda uyardı.
Böylece bankalar bir yandan yapay zekâ ajanlarına yönelik teknik kısıtlamalar getirirken diğer yandan müşterilerin hesap güvenliği sorumluluklarına dikkat çekiyor.
ÇÖZÜM OLARAK 'SADECE GÖRÜNTÜLEME' YETKİSİ GÜNDEMDE
Bankalar, yapay zekâ ajanlarını tamamen dışlamak yerine güvenli erişim yöntemleri geliştirmeyi de değerlendiriyor. Axios'a konuşan sektör kaynaklarına göre finans kuruluşlarının önemli bir bölümü, yapay zekâ sistemlerinin müşteri hesaplarına yalnızca okuma yetkisiyle erişmesine izin verme yönünde ilerliyor.
Read-only olarak adlandırılan bu modelde yapay zekâ ajanı, kullanıcının hesap bakiyesini ve işlem geçmişini inceleyebiliyor ancak kendi başına para transferi yapamıyor veya ödeme gerçekleştiremiyor.
Benzer erişim modelleri, kişisel bütçe yönetimi ve finansal analiz hizmetlerinde kullanılan Quicken gibi üçüncü taraf uygulamalarda uzun süredir uygulanıyor.
Bankaların hedefi, yapay zekânın müşterilere sağlayacağı kolaylıklardan yararlanırken finansal işlemler üzerinde daha sıkı kontrol sağlamak.
BANKALAR YAPAY ZEKÂ İLE GERÇEK KULLANICIYI AYIRT EDEMEYEBİLİYOR
Bankacılık sektörünün karşılaştığı en önemli teknik sorunlardan biri, gerçek kullanıcıların gerçekleştirdiği işlemlerle yapay zekâ ajanlarının faaliyetlerinin birbirine benzemesi. Bir banka yöneticisi Axios'a, müşteri hesaplarına erişen farklı yapay zekâ sistemlerini birbirinden ayırmakta zorlandıklarını anlattı.
Yöneticinin aktardığına göre bazı durumlarda yapay zekâ ajanının kullanıcı tarafından yetkilendirilip yetkilendirilmediğini veya izin verilen görevlerin dışına çıkıp çıkmadığını anlamak da mümkün olmuyor.
Bu belirsizlik, bankaların yalnızca şüpheli işlemleri değil, hesaplara erişen yazılımların kimliğini ve yetki sınırlarını da izlemesini gerektiriyor.
Yapay zekâ ajanlarının giderek daha bağımsız hareket edebilmesi, geleneksel bankacılık güvenlik sistemlerinin yeniden tasarlanması ihtiyacını gündeme getiriyor.
BANKALAR OLASI BÜYÜK KRİZLER İÇİN ACİL DURUM PLANLARI HAZIRLIYOR
ABD bankaları, yapay zekâ ajanlarının oluşturduğu güvenlik risklerine karşı yalnızca mevcut sistemlerini güçlendirmekle yetinmiyor. Axios'un haberine göre bazı finans kuruluşları, yapay zekâ kaynaklı büyük çaplı bir güvenlik sorunu yaşanması ihtimaline karşı acil müdahale planları da hazırlıyor.
Bu planlar, olası bir olayın ardından müşteri hesaplarına erişimin hızla güvence altına alınmasını veya hesap erişimlerinin yeniden sağlanmasını kapsıyor.
Bankacılık kaynakları, yapay zekâ teknolojilerinin çok hızlı geliştiğini ve büyük finans kuruluşlarının sahip olduğu bütçeler ile teknik altyapının bile bütün riskleri önlemeye yetmeyebileceğini belirtiyor.
MÜŞTERİLER İÇİN YENİ RİSK: YAPAY ZEKÂYA BANKA ŞİFRESİ VERMEK
Gelişmeler, yapay zekâ uygulamalarını kişisel finans yönetimi amacıyla kullanan tüketicilerin de dikkat etmesi gereken güvenlik sorunlarını gündeme getiriyor. Bir yapay zekâ asistanına banka hesabının kullanıcı adı ve şifresini vermek, hesap sahibinin yalnızca bilgi almak için başlattığı işlemin daha geniş yetkilerle gerçekleştirilmesine yol açabiliyor.
Uzmanlar, bankaların resmî olarak desteklemediği üçüncü taraf uygulamalara giriş bilgilerinin verilmemesini, hesap hareketlerinin düzenli kontrol edilmesini ve finansal işlemler için mümkün olduğunca bankaların yetkilendirdiği güvenli bağlantı yöntemlerinin kullanılmasını öneriyor.
Yapay zekâ ajanlarının ilerleyen dönemde bankacılık hizmetlerinin daha büyük bir bölümünü üstlenmesi beklenirken, finans kuruluşlarının önündeki temel sorun da netleşiyor: Kullanıcıların hayatını kolaylaştıracak dijital asistanlara izin vermek, ancak bu sistemlerin müşteri hesaplarında kontrolsüz işlem gerçekleştirmesini engellemek.