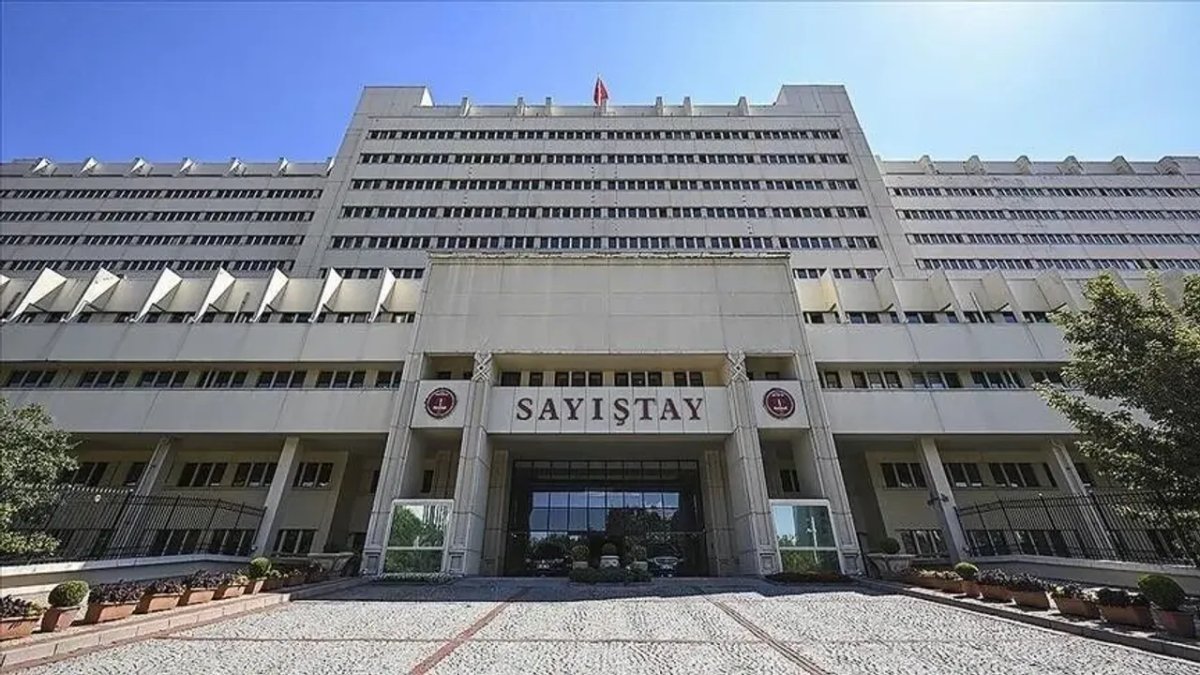
Sayıştay’ın İstanbul Üniversitesi 2025 yılı denetim raporu, akademik personelin ticari faaliyetleri ve üniversite hastanesindeki bazı uygulamalara ilişkin dikkat çekici bulgular ortaya koydu. Gazeteci Edip Üzen'in aktardığı rapora göre, İstanbul Ticaret Odası kayıtları üzerinden yapılan incelemede, üniversitede görev yapan bazı akademisyenlerin aynı zamanda özel şirketlerde müdür veya yönetici olarak görev aldığı belirlendi. Sayıştay, bu durumun kamu görevlilerine yönelik ticaret ve kazanç getirici faaliyet sınırlamalarıyla bağdaşmadığı değerlendirmesinde bulundu.
657 SAYILI KANUN’UN 28’İNCİ MADDESİNE DİKKAT ÇEKİLDİ
Sayıştay’ın değerlendirmesinde, yükseköğretim kurumlarında görev yapan öğretim elemanlarının ilgili mevzuat çerçevesinde 657 sayılı Devlet Memurları Kanunu’nun 28’inci maddesindeki “ticaret ve diğer kazanç getirici faaliyetlerde bulunma yasağı” hükümlerine tabi olduğu belirtildi.
Söz konusu madde, kamu görevlilerinin ticaret ve sanayi kuruluşlarında görev almasını ve tacir ya da esnaf sayılmalarını gerektirecek faaliyetlerde bulunmasını sınırlıyor. Yargı kararlarında da anonim şirket yönetim kurulu üyeliği gibi görevlerin bu yasak kapsamında değerlendirilebildiği belirtiliyor.
“HASTA DANIŞMANLIĞI” ADI ALTINDA ŞİRKETLER KURULDU
Sayıştay’ın İstanbul Üniversitesi Döner Sermaye İşletmesi’ne ilişkin denetiminde ise ayrı bir bulguya yer verildi.
Raporda, hastanede görev yapan bazı öğretim üyelerinin “hasta danışmanlığı” adı altında şirketler kurduğu veya bu şirketler üzerinden hasta kabul ettiği tespit edildi.
Bu şirketler aracılığıyla hasta kabulü, muayene, tıbbi değerlendirme ve tedaviye yönlendirme gibi faaliyetler yürütüldüğü; elde edilen gelirlerin ise üniversitenin döner sermaye hesabına aktarılmadığı belirtildi.
AYNI TESPİT YEDİ ÜNİVERSİTEDE
Sayıştay’ın 2025 yılı denetim raporlarında benzer uygulamaların yalnızca İstanbul Üniversitesi ile sınırlı olmadığı görüldü.
Gazi Üniversitesi, İstanbul Üniversitesi, Ege Üniversitesi, Dicle Üniversitesi, Gaziantep Üniversitesi, Kocaeli Üniversitesi ve Ondokuz Mayıs Üniversitesi’nde bazı öğretim üyelerinin şirketler üzerinden “hasta danışmanlığı” adı altında sağlık hizmeti sunduğu yönünde bulgular yer aldı.
Sayıştay, bu faaliyetlerin üniversite döner sermaye sistemi dışında yürütülmesini mevzuata uygun bulmadı.
DÖNER SERMAYE GELİRLERİ DIŞINDA SAĞLIK HİZMETİ
Denetimlerde dikkat çekilen bir başka nokta da, bazı öğretim üyelerinin üniversitedeki görevlerini sürdürürken sağlık hizmetlerinden elde ettikleri geliri üniversitenin döner sermaye sisteminin dışında bırakması oldu.
Mevzuata göre devlet üniversitelerindeki öğretim üyelerinin özel sağlık kuruluşlarında çalışabilmesi belirli koşullara ve kurumsal sözleşmelere bağlı bulunuyor; gelirlerin de üniversite döner sermayesi kapsamında değerlendirilmesi gerekiyor.