Aman bunları konuşmayalım…
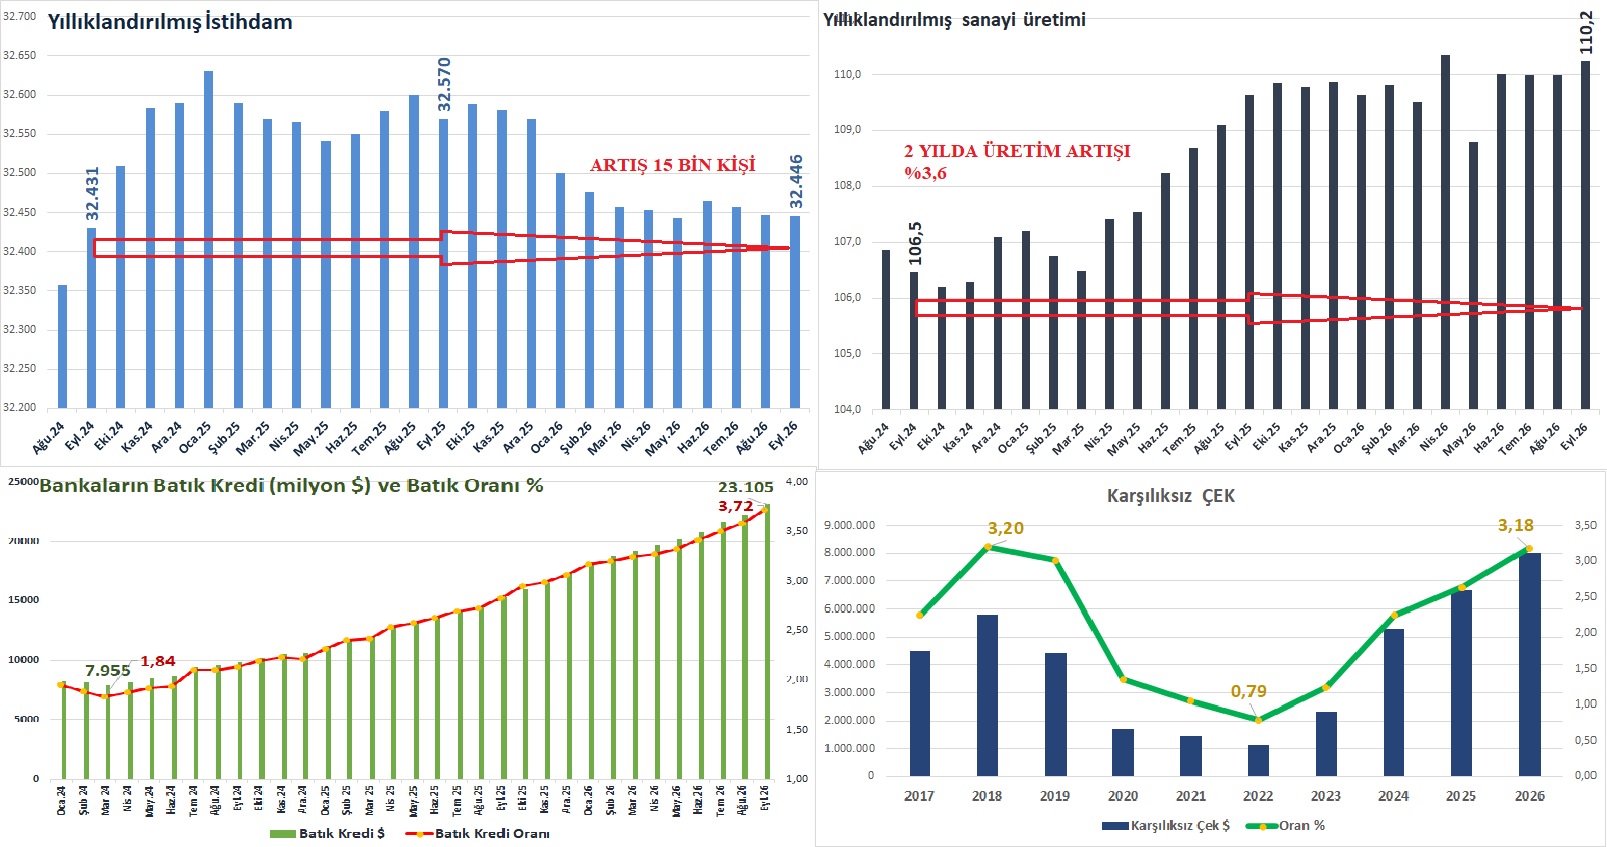
Eylül 2024-Eylül 2026.
Yıllıklandırılmış sanayi üretimi 2 yıl toplamında sadece ve sadece %3,6 artabildi. (Eski Türkiye’de sanayi üretimi aylık bazda bu oranları görüyordu)
Ve…
Yine son 2 yılda yıllıklandırılmış istihdam artışı ise sadece 15 bin kişi.
Hatta Eylül 2024’de çalışan sayısı 33 milyon 067 bin kişi iken Eylül 2026’da 32 milyon 681 bin kişiye düşüyor. Bu 2 yıllık dönemde çalışabilir nüfus 1 milyon 152 bin kişi artarken işini kaybedenlerin sayısı 386 bin kişiye ulaşıyor.
Artan nüfustan kimse iş bulamadığı gibi mevcut çalışanlardan da 386 bin kişi işini kaybetmiş.
Ayrıca dün vermiştim: Eylül ayında ticari araç satışı %33,2 düşerken konut satışları da %23,3 geriledi.
Reel sektörde durum ciddi… Fon vurgunu reel sektörü ciddi ciddi etkiyor.
***
Gelelim finans sektöründeki risk meselesine.
Son 1 yılda bankacılık sektörü kredi artışı %36,29
Oysa banka kredilerindeki batık artışı %79,25
Böylece bankalardaki batık oranı %2,74’den %3,60’a çıkıyor.
Batık kredi artışında en büyük oran toptan-perakende sektöründe… Bu sektörde kredi artışı %40,4’de kalırken batık kredi artışı %131,1…
Lakin geçmişten gelen batık oranı en yüksek kesim bireysel kredilerde. Kredi kartlarında batık oranı %6,01 iken bireysel kredilerde bu oran %7,24.
Bu demektir ki, millet bankalara esir olmuş.
Peki, karşılıksız çeklerde durum ne?
Eylül 2025-Eylül 2026
İbraz edilen çek tutarı 252,5 milyar dolar iken bunun 8 milyar doları karşılıksız çıkmış. 2022 yılında karşılıksız çek oranı %0,79 iken şimdi bu oran yıllık bazda %3,18’e çıkmış. Bakın buradaki durum 2018-2019 kriz dönemine gelmiş durumda. Hatta Eylül ayında karşılıksız çek oranı çok ani sıçrıyor ve %4,17’ye ulaşıyor.
Bu son dönemin rekorudur.
Senet işinde de durum pek farklı değil.
2023 yılında sadece 810 milyon dolarlık senet protesto edilirken Eylül 2026 itibari ile son 12 ayda protesto edilen senet tutarı 2,8 milyar dolara yaklaştı.
Batık krediler, karşılıksız çekler ve protesto edilen senetler konusunda bir özet verelim:
Batık kredi sorunu hızla artıyor. Henüz 2018-19 dönemine gelmedik ama oralara oldukça yaklaştık. Fon vurgununun başladığı Eylül ayında kredi artışı adeta yarı yarıya düşerken batık kredi oranı hiç hız kesmemiş. Bu demektir ki fon vurgunu bankacılık sektörü üzerinde batık kredi sorununu hızla büyütmektedir.
O nedenle şimdi fon vurgunu sonrası gelecek rakamlara çok dikkatle bakacağız.
Ve karşılıksız çek konusu… Burada Ekim 2026 rakamları da var. Ağustos ayında 3,36 olan karşılıksız çek oranı ekim ayında 4,17’ye fırlıyor.
Çok kötü ve korkutucu bir artış.
Karşılıksız çek oranı 2018 yılında bile yüzde 3,20’de kalmıştı.
Protesto edilen senet işi ise yine hızla artıyor ve 2020 sonrasının en kötü seviyelerine gelmiş durumdadır.
Lakin tekrar edelim; risk artışları özellikle fon vurgunu sonrası çok hızlı artıyor. Henüz net rakamlar gelmedi ama öncü veriler işin çok ama çok ciddi boyuta ulaşacağını gösteriyor.
Ek: Merkez Bankası’nın likidite artışı önlemleri bu açıdan çok doğru ve önemli ama bu sefer de kur tarafı risk artırıyor.
FAİZLER BİR TÜRLÜ DÜŞMÜYOR
Merkez Bankası verilerine bakıyorum… Mart 2025’de İmamoğlu operasyonu öncesi %55’lerde seyreden kredi faizleri halen %53’lerde seyrediyor. Oysa o günlerde enflasyon yüzde 40’ın üzerindeydi. Ve MB faizi de yüzde 42,5’lerdeydi.
Bugün Enflasyon 30’un altına inmiş ve Merkez’de faizi yüzde 36’ya çekmiş olmasına rağmen kredi faizleri bir türlü düşmüyor.
Neden mi?
Çünkü ülkenin riski deli gibi her gün yükseltiliyor.
Yarın sabah kimin ne olacağı belli değil, kimin malına el konulacağı hiç belli değil…
Bu ara not düşelim: Türkiye’nin 10 yıllık tahvil faizi REKOR KIRIYOR. Normalde yüzde 27’lerde seyretmesi gereken uzun vadeli tahvil faizlerimiz yüzde 36’yı bile aştı…
Müjde!
İşimiz gerçekten zor… Hatta net olarak ifade edeyim: Mevcut iktidar seçim olup kazansa bile ülkeyi ekonomik olarak yönetecek kabiliyeti kaybetmiş durumda.
Benden söylemesi…